
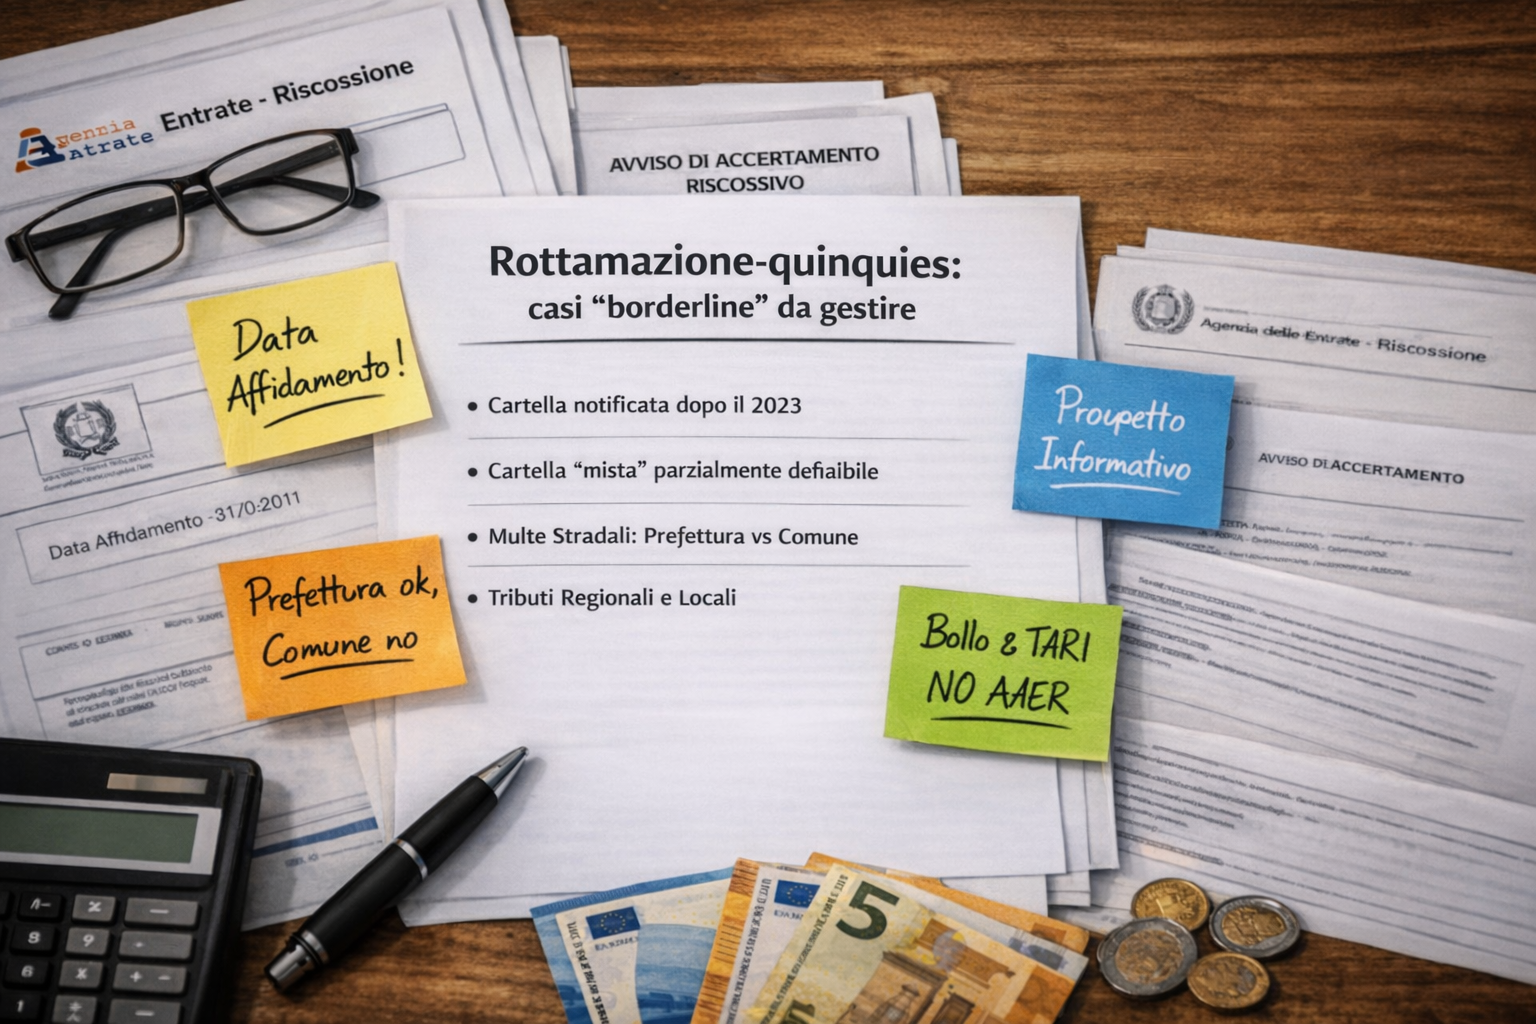
La Rottamazione-quinquies, introdotta dalla Legge 30 dicembre 2025, n. 199, non rappresenta una sanatoria generalizzata, ma una definizione agevolata a perimetro oggettivo e temporale fortemente selettivo. Proprio per questo, il ruolo del professionista è centrale nel valutare, prima dell’adesione, l’effettiva definibilità dei carichi iscritti a ruolo, evitando istanze infondate o parzialmente errate.
Tra i casi più insidiosi emergono alcune fattispecie ricorrenti.
Cartelle affidate entro il 2023 ma notificate successivamente
Ai fini dell’accesso alla misura, il criterio determinante non è la data di notifica della cartella, bensì la data di affidamento del carico all’agente della riscossione, che deve ricadere nel periodo 1° gennaio 2000 – 31 dicembre 2023. Pertanto, una cartella notificata nel 2024 può rientrare nella rottamazione se il ruolo è stato consegnato entro il termine agevolato e il debito deriva da omesso versamento dichiarativo o da controlli automatizzati o formali.
Cartelle “miste” e definibilità parziale
Frequentemente una stessa cartella contiene partite di diversa natura. La Rottamazione-quinquies riguarda esclusivamente i carichi da omesso versamento e da attività di liquidazione automatica o controllo formale, restando esclusi quelli derivanti da accertamento. Ne consegue che la definizione può operare solo su alcune partite della cartella. In questi casi, l’utilizzo del Prospetto informativo consente di individuare le singole quote definibili, mentre le residue dovranno essere gestite con strumenti ordinari (pagamento diretto o rateazione).
Sanzioni per violazioni del Codice della strada
La definizione agevolata si applica alle sanzioni stradali irrogate da amministrazioni statali (Prefetture), limitatamente a interessi e aggio, lasciando ferma la sanzione principale. Restano invece escluse le multe elevate da Comuni e Polizia municipale, per le quali eventuali agevolazioni potranno essere introdotte solo tramite autonoma disciplina locale.
Tributi regionali e locali: l’equivoco dell’affidamento ad AdER
Il semplice affidamento del credito ad Agenzia delle Entrate-Riscossione non rende il debito definibile. Sono infatti esclusi dalla Rottamazione-quinquies i tributi regionali e comunali, come bollo auto e TARI. Per tali entrate, la Legge n. 199/2025 attribuisce a regioni ed enti locali la facoltà di prevedere proprie definizioni agevolate, senza automatismi.
Conclusioni
La Rottamazione-quinquies richiede un approccio tecnico e selettivo: solo una corretta lettura dei riferimenti di ruolo, dell’origine del carico e dell’ente creditore consente di valutare l’effettiva convenienza dell’adesione. In assenza di tale analisi preliminare, il rischio è quello di trasformare un’opportunità in un errore procedurale.
Riferimento normativo: Legge 30 dicembre 2025, n. 199, art. 1, commi 102-110.