
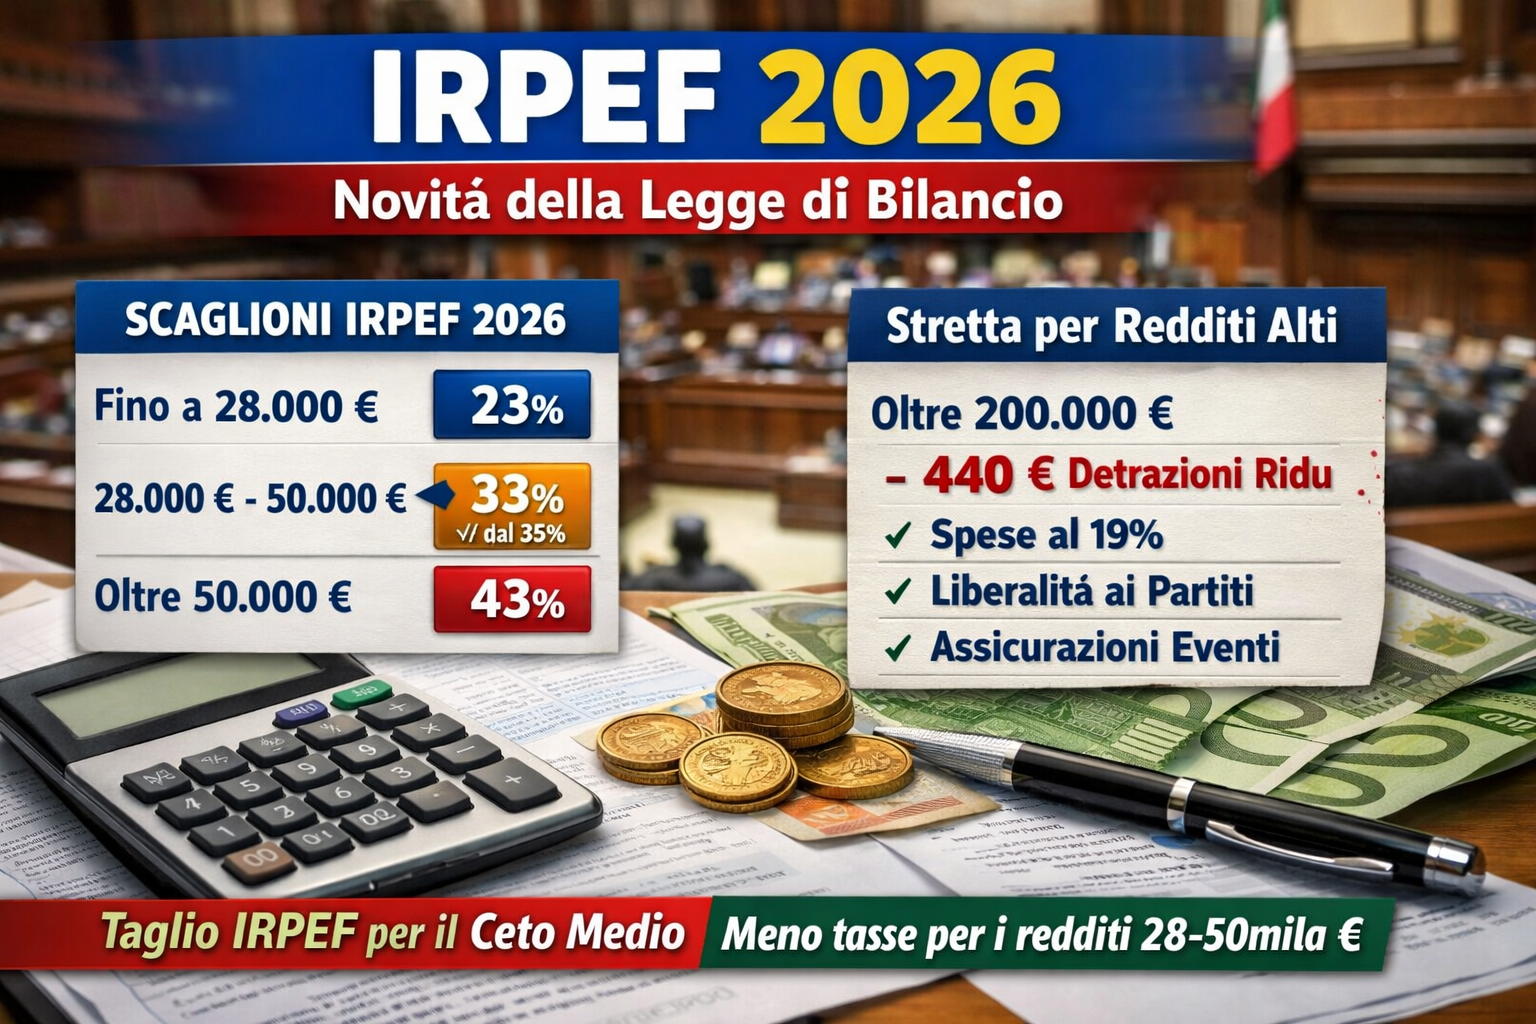
Con il via libera finale atteso alla Camera e la pubblicazione in Gazzetta Ufficiale entro il 31 dicembre, la Legge di Bilancio 2026 introduce un nuovo intervento sull’IRPEF, proseguendo il percorso di riforma avviato nel 2024 e divenuto strutturale dal 2025.
Riduzione della seconda aliquota IRPEF
La principale novità riguarda l’abbassamento della seconda aliquota, quella che colpisce i redditi medio-alti. In particolare, l’articolo 11 del TUIR (DPR 917/1986) viene modificato sostituendo l’aliquota del 35% con il 33%.
Restano invariati gli scaglioni, che dal 2025 sono passati da quattro a tre.
Nuovi scaglioni IRPEF 2026
La struttura dell’imposta sul reddito delle persone fisiche sarà la seguente:
- fino a 28.000 euro: 23%
- oltre 28.000 e fino a 50.000 euro: 33%
- oltre 50.000 euro: 43%
Il beneficio massimo teorico per i contribuenti con redditi compresi tra 28.000 e 50.000 euro è pari a circa 440 euro annui, calcolato sulla riduzione di due punti percentuali applicata alla seconda fascia di reddito.
Stretta sulle detrazioni per i redditi elevati
A copertura della misura, la Manovra introduce un correttivo per i contribuenti con reddito complessivo superiore a 200.000 euro. Viene infatti inserito il nuovo comma 5-bis dell’articolo 16-ter del TUIR, che prevede una riduzione di 440 euro sull’ammontare complessivo delle detrazioni al 19%, con esclusione delle spese sanitarie.
La riduzione riguarda, tra le altre:
- le spese detraibili al 19%;
- le erogazioni liberali ai partiti politici;
- i premi assicurativi contro eventi calamitosi.
Obiettivo della riforma
L’intervento mira a ridurre la pressione fiscale sul ceto medio, mantenendo invariata la tassazione dei redditi più bassi e introducendo un contributo di solidarietà sui contribuenti con redditi molto elevati.
La misura si inserisce nel quadro di una riforma IRPEF graduale, orientata alla semplificazione e alla riduzione del carico fiscale sul lavoro.