
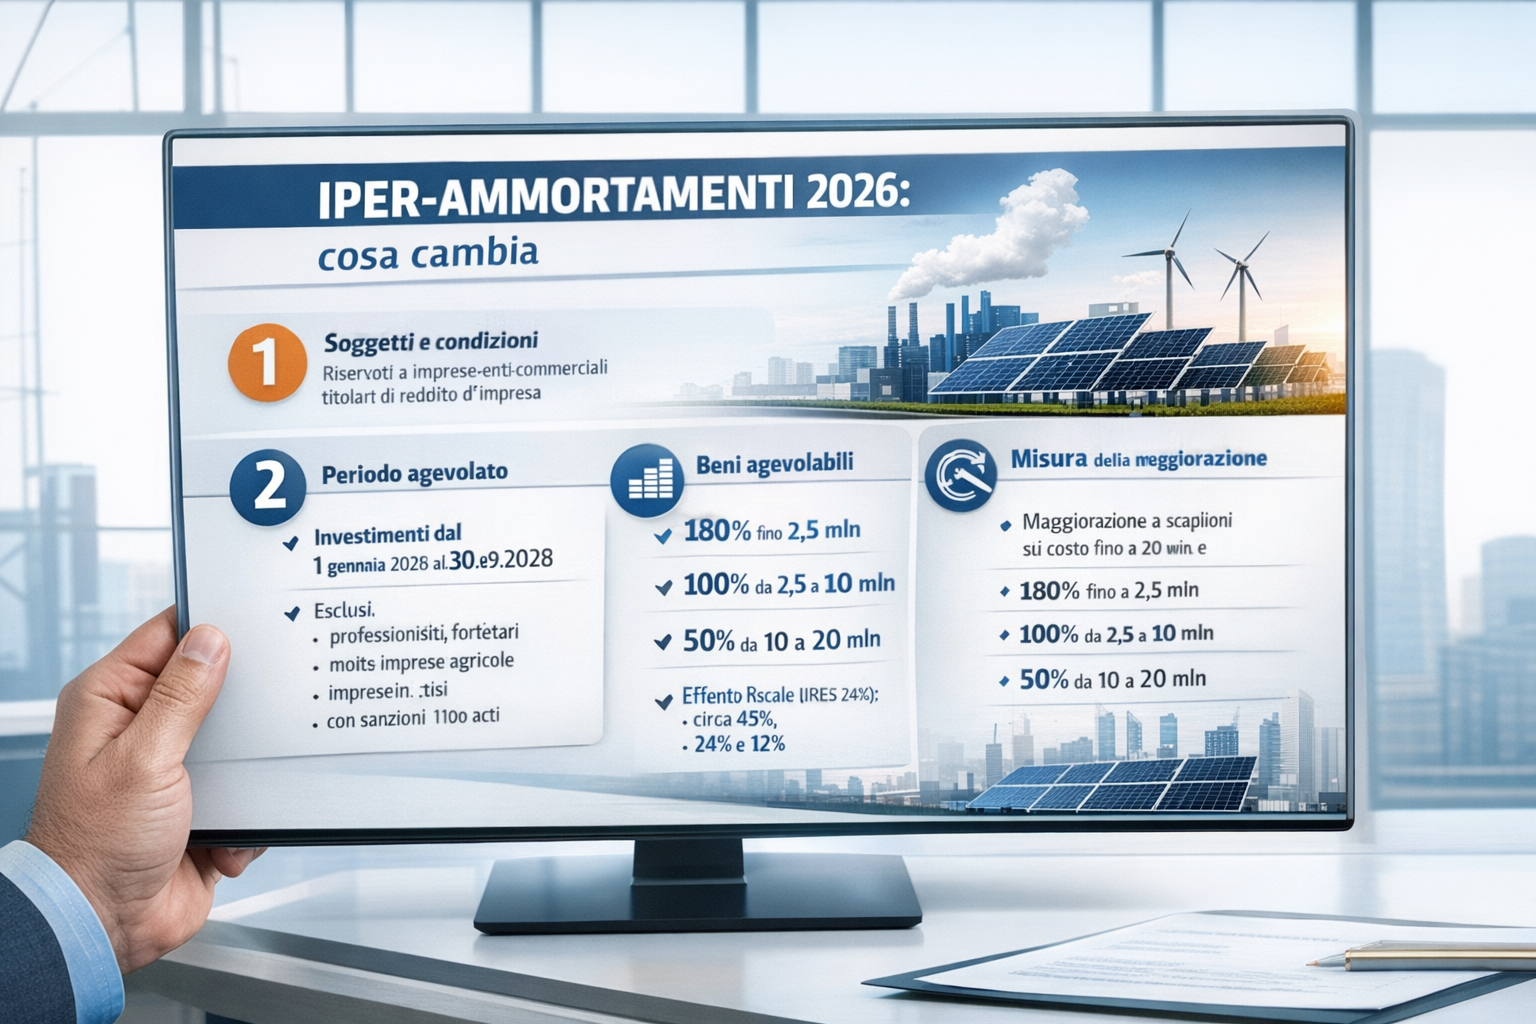
La Legge di Bilancio 2026 (L. 199/2025) reintroduce gli iper-ammortamenti per investimenti in beni strumentali 4.0 e 5.0 e per impianti per l’autoproduzione di energia da fonti rinnovabili, sostituendo i crediti d’imposta degli anni precedenti.
Soggetti e condizioni
Riservati a imprese e enti commerciali titolari di reddito d’impresa.
Esclusi professionisti, forfetari, molte imprese agricole, imprese in crisi o con sanzioni ex D.Lgs. 231/2001.
Condizioni di accesso: sicurezza sul lavoro e regolarità contributiva.
Periodo e coordinamento
Investimenti dal 1 gennaio 2026 al 30 settembre 2028.
Non cumulabile con credito d’imposta 4.0 2025 già prenotato.
Individuazione degli investimenti secondo criteri di competenza TUIR (consegna, collaudo, SAL, leasing).
Beni agevolabili
Beni materiali 4.0: macchinari interconnessi, sistemi di controllo e qualità, HMI, infrastrutture di calcolo.
Beni immateriali 4.0: software, piattaforme, AI generativa/agentica, soluzioni digitali per sostenibilità.
Impianti per autoconsumo da fonti rinnovabili, inclusi FV UE ad alta efficienza.
Requisiti: strumentalità, novità, territorialità, interconnessione per beni 4.0.
Misura della maggiorazione
Maggiorazione a scaglioni sul costo fino a 20 mln €:
180% fino a 2,5 mln
100% da 2,5 a 10 mln
50% da 10 a 20 mln
Effetto fiscale (IRES 24%): circa 43%, 24% e 12% rispettivamente.
Fruizione tramite variazione extracontabile in dichiarazione, senza impatto sui valori contabili.
Aspetti operativi
Accesso non automatico, richiede comunicazioni e certificazioni tramite piattaforma GSE.
Pianificazione necessaria: confronto con residui crediti d’imposta 4.0/5.0, gestione di cessioni/delocalizzazioni, capacità di assorbire la deduzione fiscale.
Conclusione
Gli iper-ammortamenti 2026 favoriscono imprese strutturate e compliant, integrando digitalizzazione, AI e sostenibilità energetica, e richiedono un ruolo strategico del consulente fiscale per massimizzare il beneficio.