
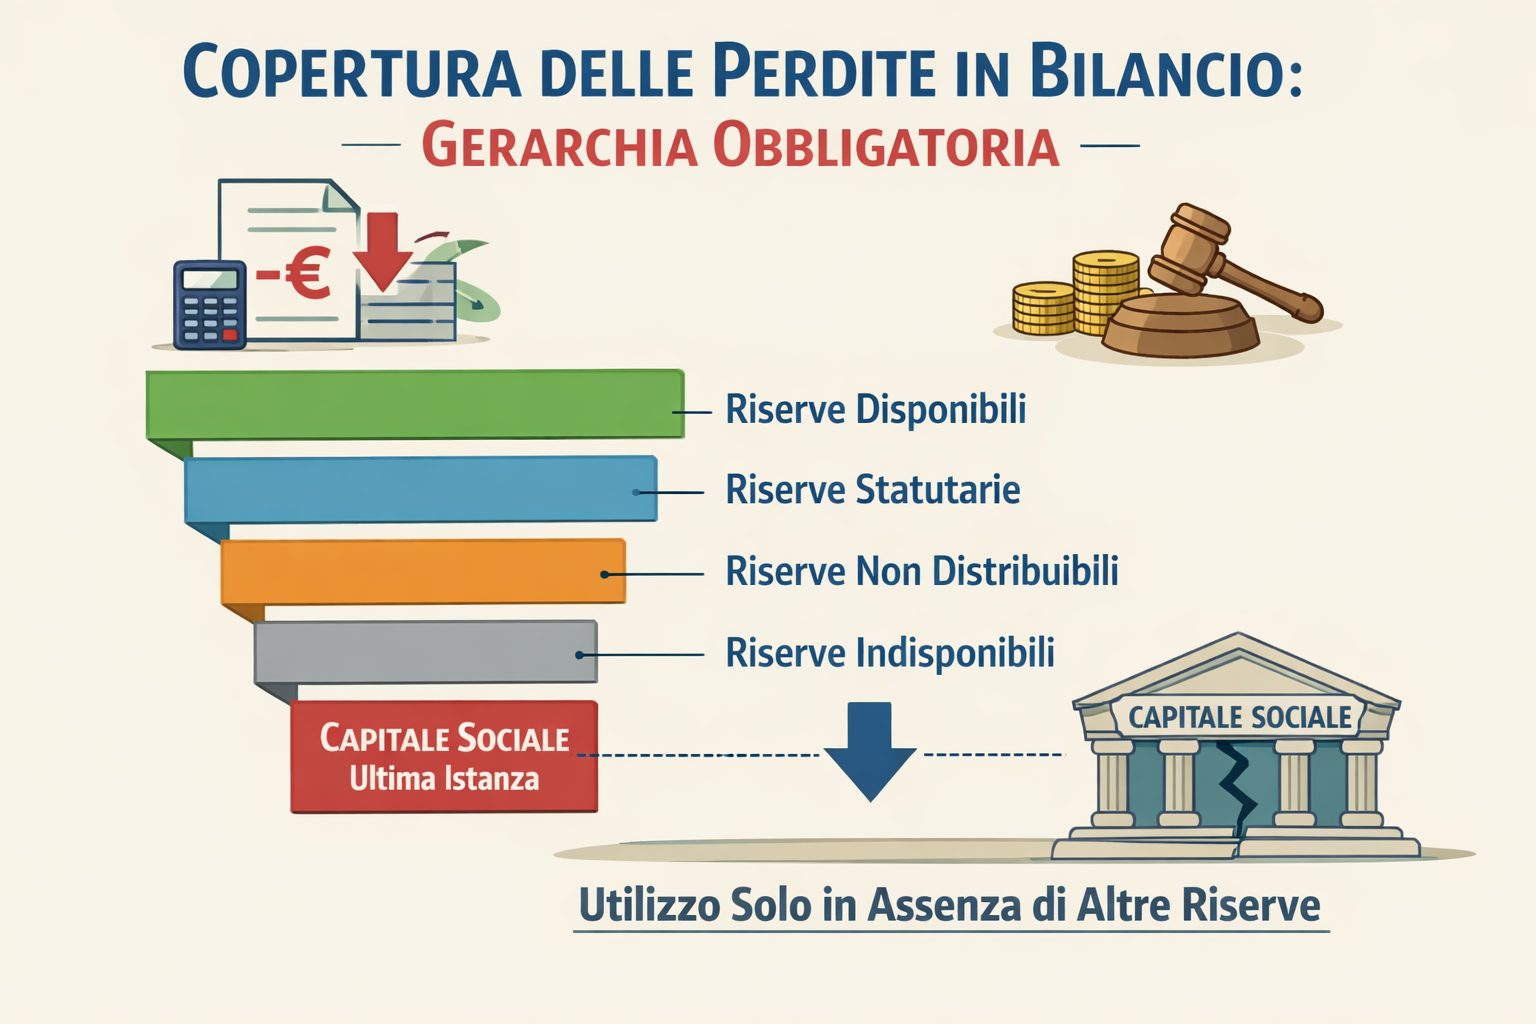
Quando il bilancio di esercizio evidenzia una perdita, la sua copertura non può avvenire in modo discrezionale. La normativa, supportata da consolidata giurisprudenza, impone infatti una gerarchia precisa nell’utilizzo delle poste patrimoniali, finalizzata a tutelare l’integrità del capitale sociale e gli interessi dei creditori.
Il principio fondamentale è chiaro: il capitale sociale rappresenta l’ultima risorsa da intaccare. Prima di arrivare a tale misura, la società deve utilizzare tutte le riserve disponibili secondo un ordine rigoroso, basato sul loro grado di “disponibilità”.
La Corte di Cassazione ha più volte ribadito questo concetto, stabilendo che l’utilizzo improprio delle riserve – ad esempio impiegando riserve meno disponibili prima di quelle più disponibili – può comportare la nullità della delibera assembleare. Il criterio guida è la maggiore o minore facilità con cui le riserve possono essere destinate ai soci.
La gerarchia delle riserve
Nella pratica, le poste utilizzabili per coprire le perdite si distinguono in diverse categorie, da impiegare in ordine progressivo:
- Riserve disponibili: sono le prime a essere utilizzate. Rientrano in questa categoria, ad esempio, le riserve straordinarie o facoltative, liberamente distribuibili e immediatamente utilizzabili.
- Riserve statutarie: seguono le riserve disponibili e sono disciplinate dallo statuto societario.
- Riserve non distribuibili: come la riserva legale, utilizzabile solo dopo l’esaurimento delle precedenti.
- Riserve indisponibili: includono, ad esempio, quelle derivanti da particolari vincoli normativi (come sospensioni di ammortamenti o valutazioni specifiche).
- Capitale sociale: rappresenta l’extrema ratio e può essere ridotto solo in assenza di altre risorse.
Un caso particolare riguarda le riserve derivanti da valutazioni secondo il metodo del patrimonio netto: anche queste possono essere utilizzate per coprire perdite solo dopo aver esaurito tutte le altre riserve distribuibili.
Il caso delle riserve di rivalutazione
Le riserve da rivalutazione seguono regole ancora più stringenti. Il saldo attivo derivante da rivalutazioni deve essere destinato al capitale o accantonato in una specifica riserva vincolata, senza possibilità di utilizzo libero.
Qualora tale riserva venga impiegata per coprire perdite, scattano ulteriori limitazioni: non sarà possibile distribuire utili fino a quando la riserva non sarà reintegrata o formalmente ridotta tramite deliberazione dell’assemblea straordinaria.
Conclusione
La copertura delle perdite non è quindi una scelta gestionale libera, ma un processo vincolato da una precisa sequenza normativa. Rispettare questa gerarchia non è solo una formalità: è una condizione essenziale per la validità delle decisioni societarie e per la tutela dell’equilibrio patrimoniale dell’impresa.