
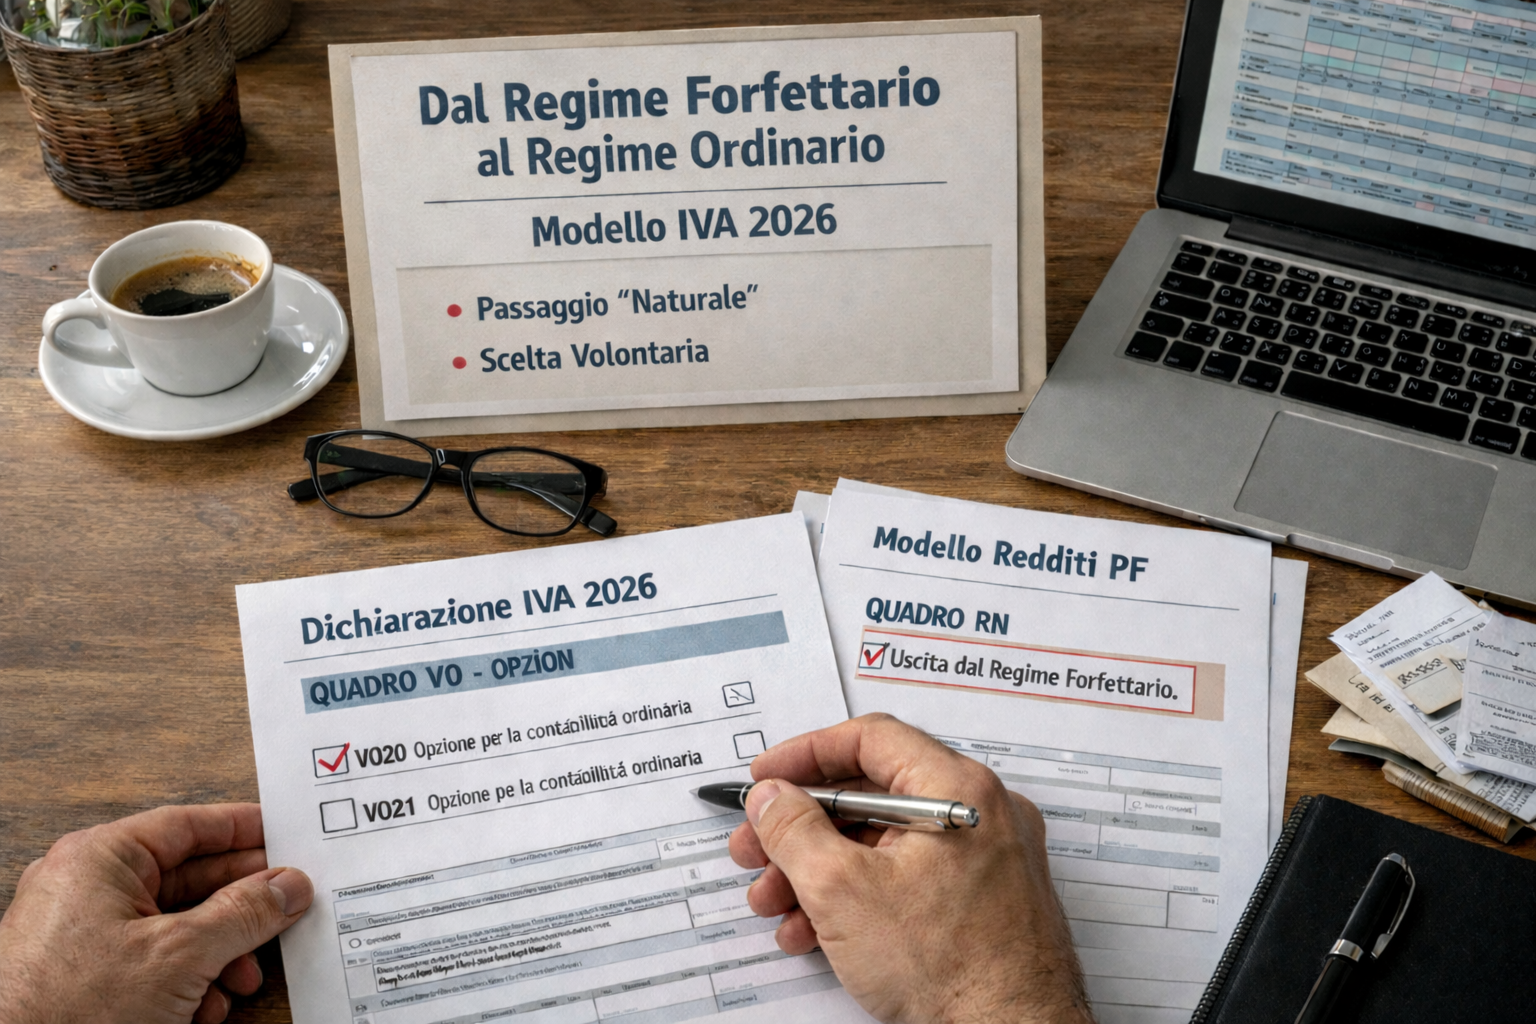
L’uscita dal regime forfettario è un momento importante nella gestione fiscale di un contribuente. Significa tornare ad applicare l’IVA, riprendere gli adempimenti periodici e adottare un regime contabile diverso. Le ragioni possono essere due: il superamento dei limiti previsti dalla legge (o la perdita dei requisiti) oppure una scelta volontaria.
Questa distinzione è fondamentale, perché cambia il modo in cui va compilato il Modello IVA 2026, in particolare il quadro VO.
Quando il passaggio è “naturale”
Se il contribuente esce dal forfettario perché ha superato i limiti o non possiede più i requisiti, il regime che si applica automaticamente è la contabilità semplificata.
In questo caso non si esercita alcuna opzione: si applica semplicemente il regime previsto dalla normativa. Per questo motivo non è necessario compilare il quadro VO.
Il cambiamento si riflette nella dichiarazione IVA in modo implicito. In particolare, nel quadro VF può essere necessario effettuare la rettifica della detrazione a favore del contribuente, ad esempio per l’IVA relativa a beni ammortizzabili o rimanenze acquistati durante il periodo in cui si era nel forfettario.
Anche nel Modello Redditi va indicata l’uscita dal regime agevolato e il nuovo regime contabile adottato. Si tratta quindi di un passaggio automatico, che richiede attenzione tecnica ma non una comunicazione opzionale nel VO.
Quando si sceglie la contabilità ordinaria
La situazione cambia se il contribuente, pur potendo applicare la semplificata, decide di adottare volontariamente la contabilità ordinaria.
In questo caso si tratta di una vera e propria opzione e deve essere comunicata espressamente nel quadro VO del Modello IVA 2026.
Per le imprese minori l’opzione va indicata nel rigo VO20 ed è vincolante per almeno tre anni. Dopo il triennio si rinnova automaticamente di anno in anno, fino a eventuale revoca.
Per i professionisti, invece, l’opzione si esercita nel rigo VO21 e ha durata minima di un anno, restando valida fino a revoca.
Perché è importante distinguere
La differenza tra passaggio automatico e scelta volontaria non è solo formale. Nel primo caso non esistono vincoli temporali né obblighi di comunicazione nel quadro VO. Nel secondo, invece, l’opzione comporta un impegno minimo di durata e richiede una compilazione precisa della dichiarazione IVA.
Una gestione attenta del Modello IVA 2026 è quindi essenziale per evitare errori formali e garantire la corretta applicazione del regime contabile scelto o imposto dalla normativa.