
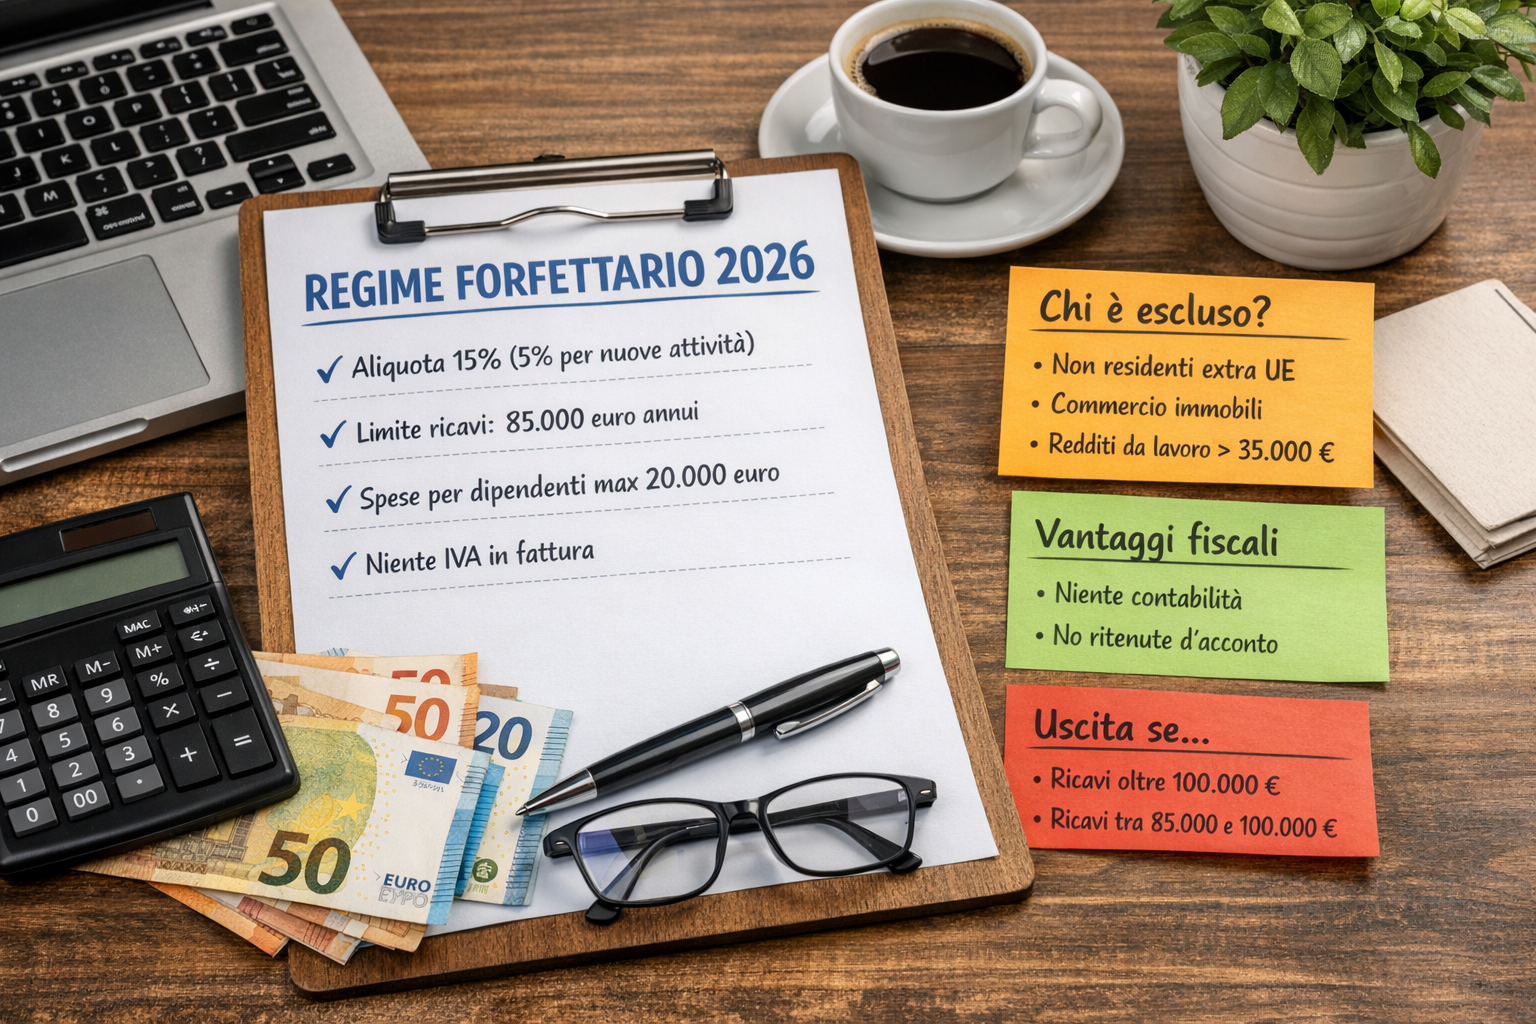
Il regime forfettario è una forma di tassazione agevolata pensata per le persone fisiche che svolgono attività d’impresa, arti o professioni. L’obiettivo è semplificare la gestione fiscale e ridurre il carico tributario rispetto al regime ordinario, offrendo vantaggi concreti a chi ha ricavi contenuti e spese limitate.
Chi può accedere
Per entrare nel regime forfettario nel 2026, è necessario rispettare alcuni requisiti basati sui dati del 2025:
- Ricavi o compensi non superiori a 85.000 euro lordi. Se si svolgono più attività con codici Ateco diversi, si sommano tutti i ricavi.
- Spese per lavoro dipendente o collaboratori non superiori a 20.000 euro lordi.
- Chi avvia una nuova attività può beneficiare di un’aliquota ridotta al 5% per i primi cinque anni, se l’attività non costituisce mera continuazione di lavori precedenti e il contribuente non ha svolto attività simili negli ultimi tre anni.
Chi supera i 100.000 euro di ricavi perde subito il regime, mentre tra 85.000 e 100.000 euro il regime cessa dal 2026.
Cause di esclusione
Non tutti possono scegliere il forfettario. Sono esclusi, tra gli altri:
- I non residenti fuori dall’UE o da paesi con accordi di scambio informazioni fiscali.
- Chi svolge attività immobiliari o vende mezzi di trasporto nuovi in via prevalente.
- Chi partecipa a società di persone o a imprese familiari che svolgono attività simili alla propria.
- Chi riceve redditi da lavoro dipendente superiori a 35.000 euro (limite per il 2025 e 2026), salvo fine rapporto nell’anno precedente.
Come funziona la tassazione
Il reddito imponibile si calcola applicando un coefficiente di redditività ai ricavi o compensi, variabile in base all’attività esercitata. Dal reddito si deducono i contributi previdenziali obbligatori.
Sull’importo così determinato si applica un’unica imposta sostitutiva del 15%, ridotta al 5% per le nuove attività che rispettano i requisiti.
Semplificazioni fiscali
Il regime forfettario offre notevoli semplificazioni:
- Nessuna applicazione dell’IVA sulle fatture, né diritto a detrazione.
- Esenzione dagli obblighi di registrazione contabile e tenuta di scritture fiscali.
- Non si applicano ritenute d’acconto sui compensi, tranne quelli relativi al lavoro dipendente.
- Non è obbligatorio utilizzare la fatturazione elettronica, anche se chi la adotta beneficia di un vantaggio sui termini di accertamento fiscale.
Come accedere
Chi già esercita un’attività vi accede automaticamente. Chi apre una nuova partita IVA deve comunicarlo nella dichiarazione di inizio attività (modello AA9/12), ma l’omessa comunicazione non impedisce l’accesso: può comportare solo una sanzione amministrativa.
Il regime forfettario è quindi una scelta semplice e vantaggiosa per chi vuole ridurre la burocrazia e pagare meno tasse, a patto di rispettare limiti di ricavi, spese e condizioni di esclusione.